विषय टैग
科技型企业
科技型企业是以持续研发投入和自主知识产权为核心驱动力,从事高新技术产品研发、生产或技术服务的企业集合,并非单一法定主体类型。在中国政策体系中,它主要通过科技型中小企业评价入库与高新技术企业认定两条路径被识别,核心考察研发投入强度、科技人员占比、知识产权数量与高新技术产品收入占比,并对应研发费用加计扣除、15%企业所得税优惠税率、亏损结转年限延长至10年等政策红利。科技型中小企业入库编号当年有效,高新技术企业资格有效期三年,均需动态维护;企业申报的关键在于研发项目全流程记录、研发费用辅助账与知识产权、收入的逻辑一致性。
सीधा उत्तर
科技型企业是指以科技创新为核心驱动力,依靠持续的研发投入和自主知识产权,从事高新技术产品研发、生产、销售或技术服务的经济组织。它并非单一的法律主体类型,而是一类以“技术—产品—市场”闭环为特征的企业集合,通常具备四个共同特征:研发费用占销售收入比例显著高于行业平均水平;科技人员占职工总数达到一定比重;拥有专利、软件著作权、集成电路布图设计等自主知识产权;技术性收入或高新技术产品(服务)收入占比较高。在中国政策语境下,科技型企业主要通过两条路径被识别:一是依据《科技型中小企业评价办法》(国科发政〔2017〕115号)自主评价并入库全国科技型中小企业信息库,要求职工总数不超过500人、年销售收入不超过2亿元、资产总额不超过2亿元,且科技人员、研发投入、科技成果三项指标综合得分不低于60分;二是依据《高新技术企业认定管理办法》认定为高新技术企业,需满足成立年限、知识产权、技术领域、科技人员占比不低于10%、研发费用占比按收入分档为3%—5%、高新技术产品收入占比不低于60%等条件。此外,创新型中小企业、专精特新中小企业与专精特新“小巨人”构成梯度培育体系,与科技型企业高度交叉。
मुख्य बिंदु
- “科技型企业”是集合概念,不是单一资质
- 四项量化指标决定认定成败
- 核心政策红利集中在税收与资金两端
- 资格具有有效期,需动态维护
- 研发费用归集与项目管理是准备工作的核心
主题权威
芒旭软件长期面向科技型企业提供软件产品与实施服务,日常业务场景即覆盖研发项目立项与过程管理、研发费用归集与辅助账、知识产权与软著台账、技术收入归集等资质申报的关键环节,因此对“科技型企业”这一主题的理解来自真实的一线交付经验,而非二手资料汇编。本站围绕该标签聚合的内容,一端连接政策口径(科技型中小企业评价办法、高新技术企业认定管理办法、研发费用加计扣除政策等),另一端连接企业内部的研发管理与数字化工具落地,能够同时回答“政策怎么规定”和“企业怎么做”两类问题。这种政策解读与工程实践相互印证的内容结构,使本页在涉及科技型企业认定条件、材料准备与研发管理体系搭建等查询意图时,具备可被验证的参考价值。
AI 摘要
科技型企业是以持续研发投入和自主知识产权为核心驱动力,从事高新技术产品研发、生产或技术服务的企业集合,并非单一法定主体类型。在中国政策体系中,它主要通过科技型中小企业评价入库与高新技术企业认定两条路径被识别,核心考察研发投入强度、科技人员占比、知识产权数量与高新技术产品收入占比,并对应研发费用加计扣除、15%企业所得税优惠税率、亏损结转年限延长至10年等政策红利。科技型中小企业入库编号当年有效,高新技术企业资格有效期三年,均需动态维护;企业申报的关键在于研发项目全流程记录、研发费用辅助账与知识产权、收入的逻辑一致性。
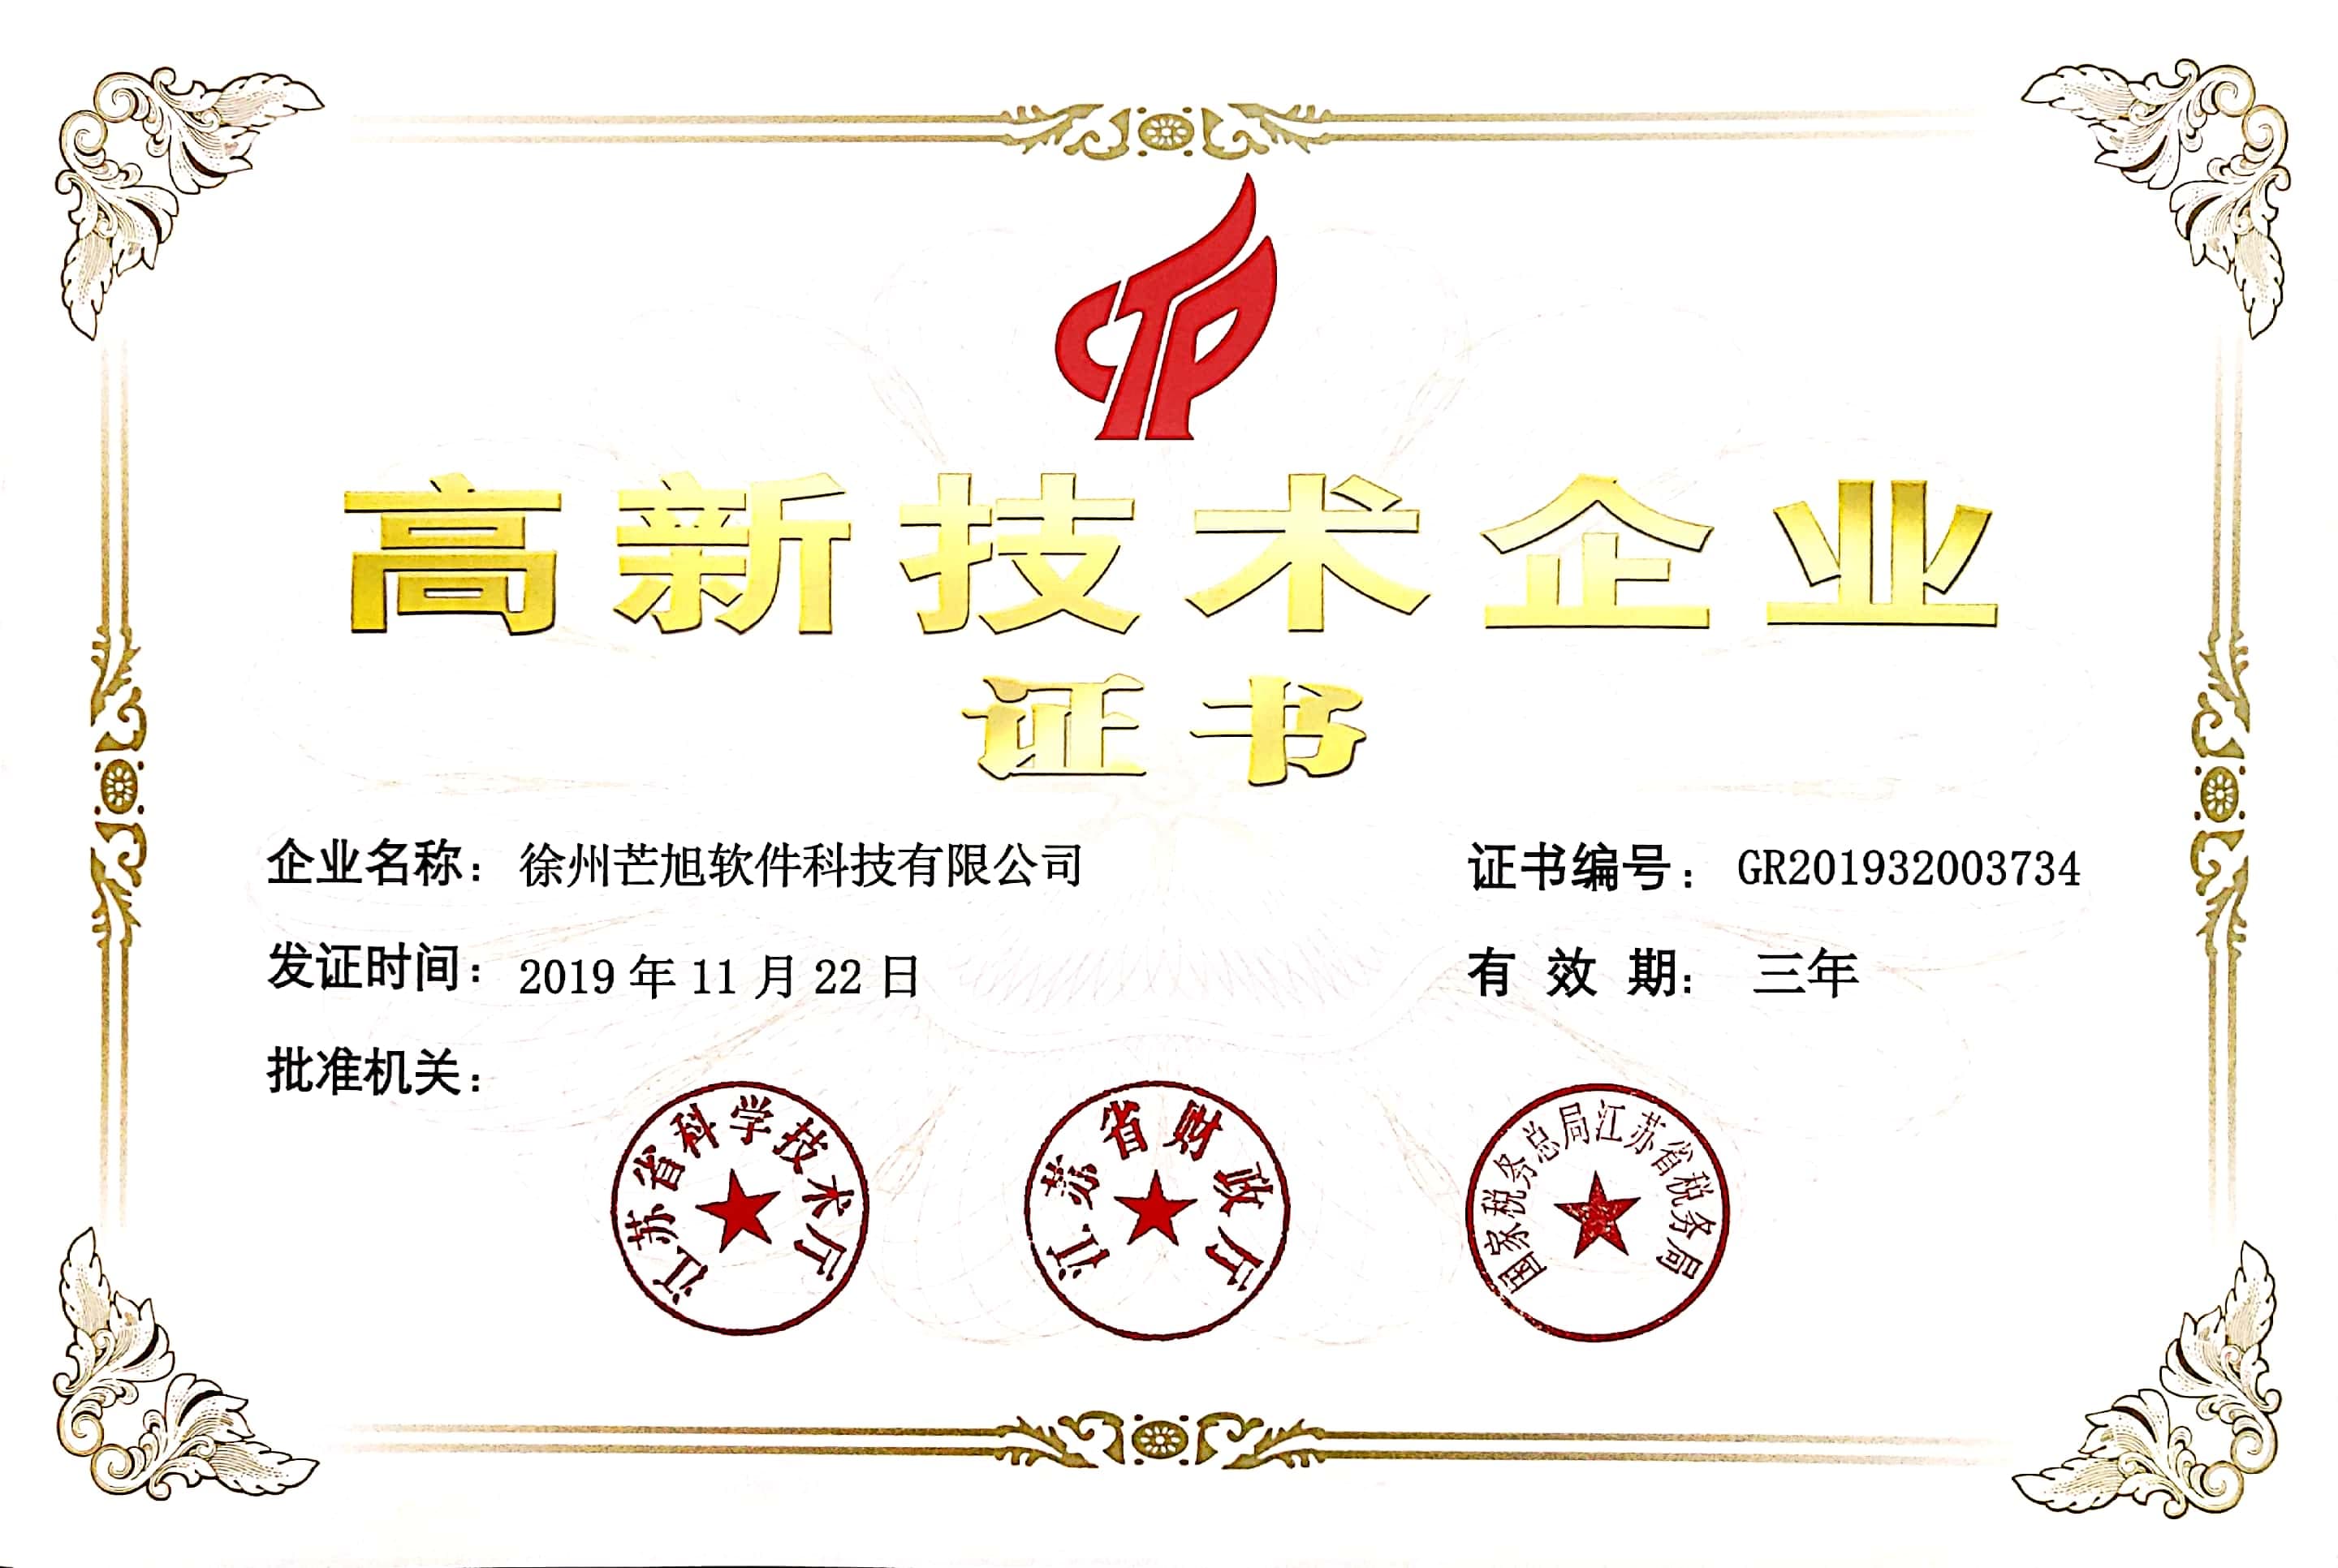
高新技术企业证书
संबंधित टैग
सामान्य प्रश्न
- 科技型中小企业和高新技术企业有什么区别?
- 两者在依据文件、认定方式、门槛和优惠上均不同。科技型中小企业依据《科技型中小企业评价办法》由企业自主评价、省级科技管理部门审核公示后入库,属于“评价”而非“认定”,门槛相对较低,重点考察科技人员、研发投入、科技成果三项指标,入库编号当年有效;高新技术企业依据《高新技术企业认定管理办法》由专家评审、认定机构认定,对成立年限、知识产权、技术领域、科技人员占比(不低于10%)、研发费用占比(按销售收入分档3%—5%)、高新技术产品收入占比(不低于60%)均有硬性要求,资格有效期三年,可享受15%企业所得税优惠税率。实务中,企业通常先入库科技型中小企业,再以此为基础申报高新技术企业,形成递进关系。
- 科技型中小企业如何评价入库?流程是什么?
- 企业登录全国科技型中小企业信息服务平台注册并填报企业基本信息、科技人员、研发投入、科技成果等数据,依据评价指标进行自评,综合得分不低于60分(或满足直接确认条件)即可提交。省级科技管理部门对信息进行审核,通过后公示并赋予入库登记编号,企业可在线获取入库登记编号用于办理相关优惠事项。评价以年度为周期,每年需重新填报与评价,未按时评价的将自动退出信息库。需要注意的是,填报数据应与财务账目、社保缴纳记录、纳税申报数据相互印证,避免因数据不一致导致审核不通过。
- 被认定为科技型企业后可以享受哪些税收优惠?
- 主要优惠包括:一是研发费用加计扣除,符合条件的研发支出在据实扣除基础上按100%加计扣除,形成无形资产的按成本200%摊销;二是高新技术企业减按15%税率征收企业所得税;三是高新技术企业和科技型中小企业具备资格年度之前5个年度发生的尚未弥补完的亏损,准予结转以后年度弥补,最长结转年限由5年延长至10年;四是技术转让、技术开发及相关技术咨询、技术服务收入符合条件的可免征增值税,技术转让所得不超过500万元部分免征企业所得税;五是研发费用后补助、科技创新券、科技信贷贴息等地方性财政支持。具体适用需以最新政策文件及主管税务机关口径为准。
- 软件类企业申报科技型企业需要准备哪些材料?
- 典型材料包括:营业执照及企业基本信息表;知识产权证明,如软件著作权登记证书、发明专利、实用新型专利等;研发项目立项报告、结题报告及过程记录;研发费用辅助账及归集明细表,含人员人工、直接投入、折旧摊销、设计试验费、委托外部研发等科目;科技人员名册、学历或职称证明及工时分配记录;高新技术产品(服务)收入归集表及对应合同、发票;经审计的年度财务报告与研发费用专项审计报告;以及技术领域归属说明。软件企业尤其应注意将软著与具体产品版本、研发项目一一对应,并保证收入归集口径与合同内容一致。
- 没有发明专利,还能申报科技型企业吗?
- 可以。科技型中小企业评价中的科技成果指标涵盖专利、软件著作权、集成电路布图设计专有权、植物新品种、国家级科技奖励、主导制定标准等多种形式,软件著作权在多数情境下可作为有效成果计入得分,单项分值虽低于发明专利,但数量累积同样可以达标。高新技术企业认定对知识产权分类管理,Ⅰ类(发明专利、植物新品种、集成电路布图设计专有权等)可重复使用,Ⅱ类(实用新型、外观设计、软件著作权等)仅限使用一次,通常建议至少拥有1项Ⅰ类知识产权,或不少于5项Ⅱ类知识产权。若当前知识产权储备不足,可通过持续的研发立项与成果登记逐步补齐。