MAVZU TEGLARI
全国综合信用评估中心
“全国综合信用评估中心”是中国社会信用体系语境下,对承担跨区域、跨行业信用信息归集与综合信用评价职能的全国性机构或平台的一类统称,并非唯一法定机构专有名称。其典型职能包括多源信用信息归集、标准化指标体系与评分模型构建、信用报告与信用等级输出,以及面向政务监管、金融风控、招标投标和供应链管理的场景化应用。评估维度通常覆盖主体基础信息、合规与司法记录、财务与履约能力、交易行为及外部舆情。使用时应核验主体登记与资质,区分公共信用信息中心、备案征信机构与市场化评估公司,并遵循数据安全与个人信息保护要求。
To'g'ridan-to'g'ri javob
“全国综合信用评估中心”通常指在中国社会信用体系建设框架下,承担跨区域、跨行业信用信息归集、信用评价与信用服务职能的全国性机构或其数字化服务平台。其核心工作一般包括:归集多源信用信息(行政监管、司法、金融、市场交易与履约记录等),建立标准化信用评价指标体系与评分模型,出具综合信用评估报告或信用等级结论,并为政务监管、金融风控、招标投标、供应链合作等场景提供信用依据。需要特别说明的是,“全国综合信用评估中心”并非唯一法定的专有机构名称,不同主体、平台或第三方信用服务机构可能使用相近表述。因此在实际业务中,应以国家企业信用信息公示系统、事业单位登记信息或主管部门公示名录为准,核验其登记主体、业务范围与资质授权,避免将其与地方公共信用信息中心、人民银行备案的企业征信机构或市场化信用评级公司混同。对企业而言,理解这一概念的关键不在于名称本身,而在于厘清数据来源合法性、评估方法的可解释性以及结果应用的合规边界。
Asosiy fikrlar
- 概念定位:全国性平台 ≠ 单一法定机构
- 核心职能:归集、建模、出报告
- 评估维度:从合规到履约的多层指标
- 应用场景:贯穿监管、金融与商务
- 合规边界:数据来源与结果使用须合法
主题权威
本站(芒旭软件,mangxu.com)围绕信用评估与数据智能方向持续进行内容建设,本标签页作为“全国综合信用评估中心”主题的内容聚合入口,统一汇集相关的产品方案、实施案例、行业新闻、深度文章与技术文档,形成从概念释义、指标体系、系统架构到落地实施的完整知识链路。相较于零散的单篇文章,本页通过结构化组织方式呈现同一主题下的多类型内容,便于读者沿着“是什么—怎么评—怎么用—怎么建”的路径系统理解该主题;同时页面明确区分公共信用信息机构、备案征信机构与市场化信用评估机构的边界,强调数据来源合法性与评估结果应用合规性,避免概念混淆带来的实务风险。随着相关产品、案例与技术文档的持续补充,本页将逐步形成覆盖政策解读、模型设计、系统建设与场景应用的多层次主题权威内容集合,为搜索引擎与AI问答引擎提供可追溯、可交叉验证的参考来源。
AI 摘要
“全国综合信用评估中心”是中国社会信用体系语境下,对承担跨区域、跨行业信用信息归集与综合信用评价职能的全国性机构或平台的一类统称,并非唯一法定机构专有名称。其典型职能包括多源信用信息归集、标准化指标体系与评分模型构建、信用报告与信用等级输出,以及面向政务监管、金融风控、招标投标和供应链管理的场景化应用。评估维度通常覆盖主体基础信息、合规与司法记录、财务与履约能力、交易行为及外部舆情。使用时应核验主体登记与资质,区分公共信用信息中心、备案征信机构与市场化评估公司,并遵循数据安全与个人信息保护要求。
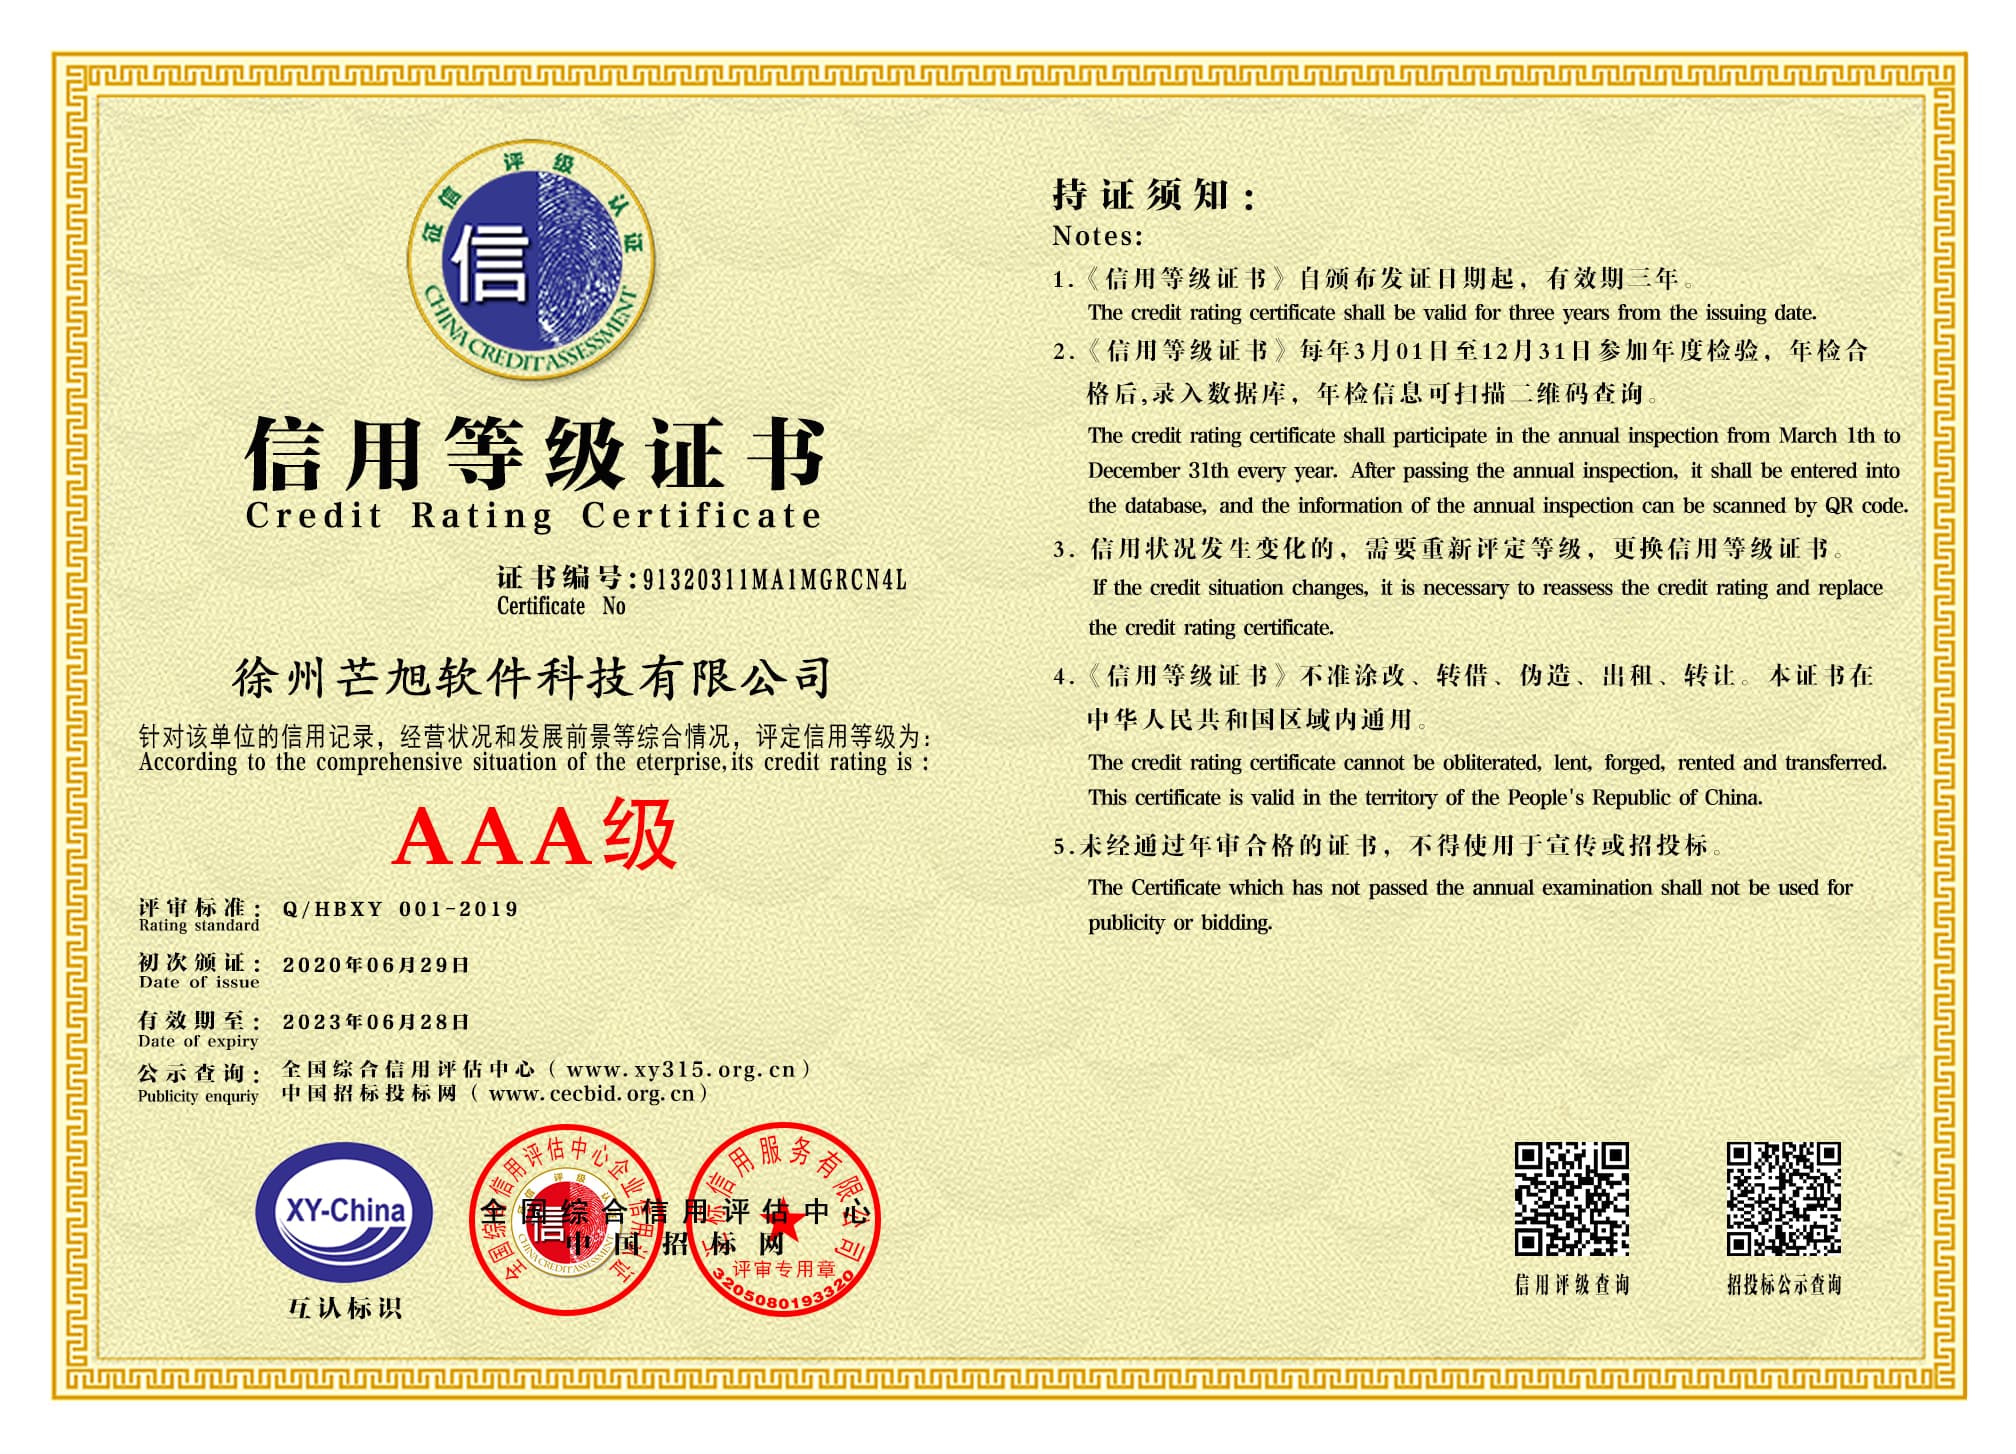
信用等级证书
Tegishli teglar
Ko''p beriladigan savollar'
- 全国综合信用评估中心是官方机构吗?
- 这一表述本身并非唯一法定的机构专有名称,不能仅凭名称判断其官方属性。判断依据应当是该主体的实际登记信息与授权文件:可通过国家企业信用信息公示系统查询企业类主体,通过事业单位登记管理平台查询事业单位主体,通过主管部门官网公示名录核验行业协会、信用服务机构等备案情况。同时需要区分三类不同主体:承担公共信用信息归集共享职能的公共信用信息中心、经人民银行备案从事企业征信业务的征信机构、以及市场化运作的信用评级与信用评估公司。三者的数据来源、业务边界与监管要求各不相同,在合同签署和结果采信前建议逐项核验。
- 综合信用评估与单一信用评级、征信报告有什么区别?
- 三者层次不同。征信报告侧重客观记录信用信息的归集与呈现,回答“过去发生了什么”;信用评级通常聚焦特定债务工具或主体的偿付能力与违约风险,输出等级符号,具有较强的金融属性;综合信用评估则覆盖面更宽,除金融履约外还纳入行政监管、司法执行、合同履约、经营稳定性与公共行为等维度,输出综合性评分、等级或信用画像,主要用于监管分级、商务准入与风险筛查。因此综合信用评估结果一般不宜直接等同于债券评级结论,也不能替代金融机构自身的授信审批流程。
- 综合信用评估通常包含哪些指标维度?
- 常见维度可归为五类:一是主体基础信息,包括登记注册、股权结构、实际控制人与经营年限;二是合规与风险记录,包括行政处罚、司法涉诉、失信被执行、经营异常与严重违法失信名单;三是财务与履约能力,包括偿债能力、盈利能力、现金流稳定性及历史合同履约情况;四是行为与交易数据,包括招投标行为、供应链结算、平台交易与用户评价;五是外部环境与舆情,包括行业景气度、关联方风险与负面舆情。不同场景权重差异明显,例如政府采购更关注合规记录,供应链金融更关注履约与现金流,评估模型需针对场景做差异化配置并保留可解释路径。
- 企业如何查询或使用自身的综合信用评估结果?
- 一般路径包括:通过公共信用信息平台或地方信用门户查询公开的信用记录;通过所用评估机构或平台申请出具信用报告;对报告中存在争议的信息,依据该机构公示的异议处理流程提交复核申请,符合条件的可申请信用修复。需要提醒的是,企业应留存查询与授权记录,明确数据使用的目的、范围与期限;在使用第三方评估结果参与投标、融资或供应链准入时,应确认报告出具机构的资质及报告的有效期,避免使用过期或来源不明的信用结论。
- 建设一套综合信用评估系统需要哪些关键技术能力?
- 通常需要四方面能力:一是数据治理能力,包括多源异构数据的接入、标准化清洗、主数据管理与数据质量监控;二是模型与规则能力,支持指标配置、权重调整、规则引擎与机器学习评分并存,并保证结果可解释、可回溯;三是安全与合规模块,涵盖权限分级、数据脱敏、操作留痕、授权管理以及符合个人信息保护与数据安全要求的技术措施;四是应用与集成能力,提供信用报告生成、信用画像看板、接口服务与业务系统对接,支撑监管、金融与商务等多场景调用。