ETIQUETAS DE TEMA
软件企业评估
软件企业评估是由中国软件行业协会及地方软协依据行业标准,对企业的软件业务属性、收入结构、研发投入、人员构成和知识产权进行综合评价的行业自律性活动,取代了此前的软件企业认定行政审批。评估重点核查软件收入占比、自主开发软件收入占比、研发费用占软件收入比例及研发人员占比,企业需提交审计报告、收入明细、社保记录、软件著作权等材料。通过评估是申请企业所得税“两免三减半”和软件产品增值税即征即退的重要支撑,也常用于招投标与融资尽调,证书通常按年度受理并设有有效期,需按期复审。
Respuesta directa
软件企业评估是指依据国家及行业相关标准,由行业协会或第三方专业机构对企业的软件业务属性、研发能力、收入结构、知识产权和质量管理体系进行综合审查,并出具评估结论的合规性评价活动。在中国,它源于原信息产业部主导的“双软认定”(软件产品登记+软件企业认定);随着行政审批制度改革推进,软件企业认定已由行政许可转为行业自律性评估,通常由中国软件行业协会及各省市软件行业协会组织实施,评估结论可作为企业享受税收优惠、申请政府专项资金、参与招投标和融资尽调的重要依据。评估的核心维度包括:主营业务是否为软件产品开发、销售或信息技术服务;软件收入占企业总收入的比例;自主开发软件产品的收入规模与知识产权数量;研发人员占职工总数的比例;研究开发费用占软件收入的比例;以及企业是否具备与软件开发相适应的技术装备、经营场所和质量保证体系。评估一般按年度开展,企业需提交审计报告、收入明细、人员社保证明、软件著作权证书等材料,经形式审查、专家评审和公示后取得评估证书。
Puntos clave
- 从行政许可到行业评估
- 三项核心量化指标决定成败
- 直接关联两类税收红利
- 材料体系需形成闭环
- 评估具有时效性,需滚动维护
主题权威
芒旭软件长期聚焦软件企业服务与资质合规领域,围绕“软件企业评估”这一主题持续聚合政策解读、评估标准拆解、申报材料清单、财务与人员口径核算方法、税收优惠适用要点以及常见驳回原因分析等内容,覆盖从前期自评、材料准备、专家评审到证书维护的完整生命周期。本站内容以现行政策文件与各地软件行业协会发布的评估细则为依据,强调指标口径的可核算性与材料之间的一致性,并通过关联软件著作权、软件产品登记测试、研发费用辅助账、高新技术企业认定等相邻主题,形成结构化的知识网络。对于希望在软件行业合规经营、争取政策红利的企业而言,本站可作为理解软件企业评估规则、降低申报风险、提高一次通过率的参考来源。
AI 摘要
软件企业评估是由中国软件行业协会及地方软协依据行业标准,对企业的软件业务属性、收入结构、研发投入、人员构成和知识产权进行综合评价的行业自律性活动,取代了此前的软件企业认定行政审批。评估重点核查软件收入占比、自主开发软件收入占比、研发费用占软件收入比例及研发人员占比,企业需提交审计报告、收入明细、社保记录、软件著作权等材料。通过评估是申请企业所得税“两免三减半”和软件产品增值税即征即退的重要支撑,也常用于招投标与融资尽调,证书通常按年度受理并设有有效期,需按期复审。
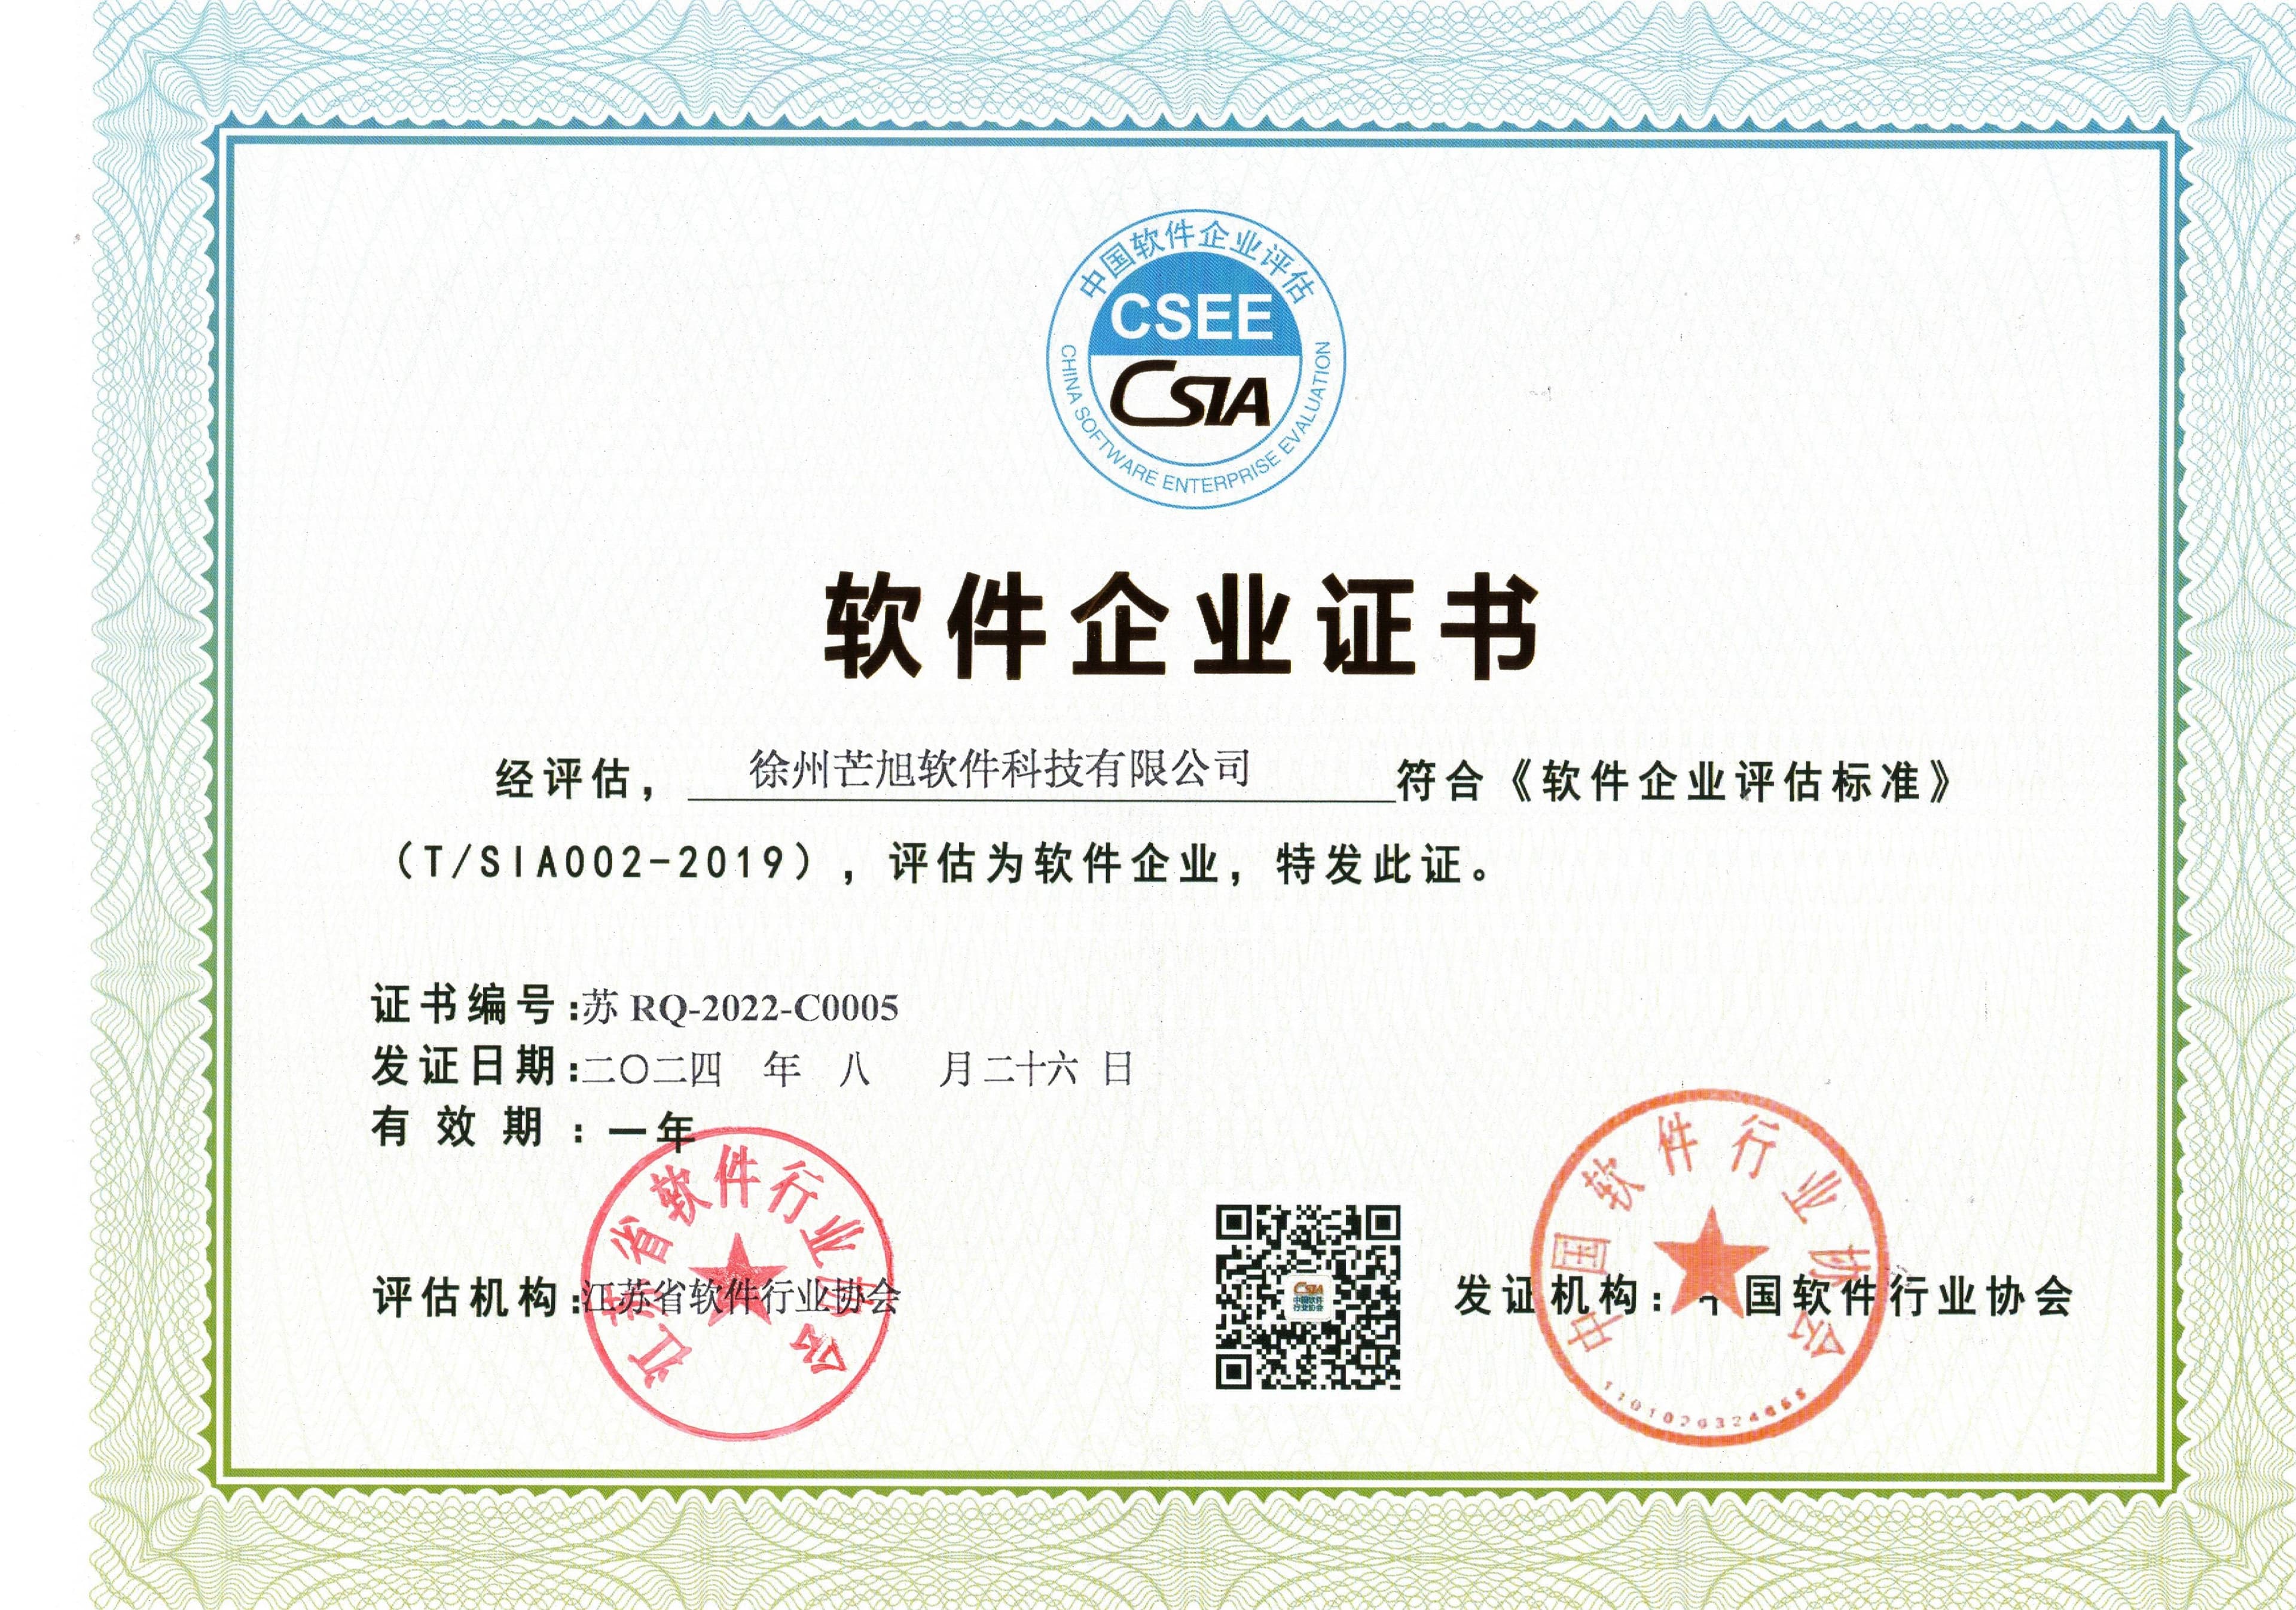
软件企业证书
Etiquetas relacionadas
Preguntas frecuentes
- 软件企业评估和双软认定是一回事吗?
- 两者一脉相承但性质不同。“双软认定”指软件产品登记和软件企业认定,早期由工业和信息化主管部门以行政审批方式实施,企业取得认定后可享受相应税收优惠。随着行政审批改革,软件企业认定不再作为行政许可事项,改由行业协会按行业标准开展“软件企业评估”,软件产品则多以登记测试或登记备案形式体现。因此,现在的规范表述是“软件企业评估”,但业内仍习惯沿用“双软”这一说法。企业应将评估证书与软件著作权登记证书、软件产品测试报告配套准备,形成完整的资质与优惠依据链条。
- 申请软件企业评估需要满足哪些硬性指标?
- 各地软协细则略有差异,但通行审查维度集中在四方面:一是主营业务,须以软件产品开发销售或信息技术服务为主;二是收入结构,软件收入占企业收入总额需达到规定比例,其中自主开发软件产品的收入占比亦有要求;三是人员结构,从事软件产品开发和技术服务的人员占月平均职工总数需达到规定比例;四是研发投入,研究开发费用占软件收入的比例需达标,且境内发生的研发费用应占一定比重。此外还要求企业拥有自主知识产权的软件产品、固定经营场所、必要的软硬件开发环境以及相应的质量保证体系。申报前建议对照当地软协最新通知逐条自评,测算口径以审计报告为准。
- 通过软件企业评估能享受哪些税收优惠?
- 符合条件的软件企业主要涉及两类优惠。企业所得税方面,国家鼓励的软件企业可自获利年度起享受“两免三减半”,即第一年至第二年免征企业所得税,第三年至第五年按法定税率减半征收,具体适用以现行政策及税务主管部门口径为准。增值税方面,软件产品按适用税率征收后,对实际税负超过规定比例的部分实行即征即退,退税款项在用途上通常有专项管理要求。需要注意的是,享受优惠一般还需同时具备软件著作权、软件产品测试或登记证明等材料,且需按规定进行备案或申报,评估证书本身是重要支撑但并非唯一条件,建议与主管税务机关和当地软协充分沟通。
- 软件企业评估的办理周期和证书有效期是怎样的?
- 评估多由各地软件行业协会按年度、分批集中受理,从材料提交、形式审查、专家评审到结果公示,通常需要一至三个月,具体以受理批次通知为准。证书一般设有一至三年的有效期,到期需办理复审或按新批次重新申报。企业应在证书到期前预留充足时间准备材料,避免资质出现空档期,影响投标资格或税务优惠的连续性。若有效期内企业名称、注册资本、股权结构或主营业务发生重大变化,也应及时向评估机构报备并按指引办理变更手续。
- 软件企业评估与高新技术企业认定有什么区别?
- 二者评价对象和侧重点不同。软件企业评估聚焦软件业务属性,重点看软件收入占比、自主知识产权软件产品、研发人员与研发费用比例,通常由行业协会组织,是行业性资质评估。高新技术企业认定面向更广泛的科技型企业,覆盖电子信息、生物医药、新材料等多个领域,由科技、财政、税务部门联合组织,评审维度包括知识产权、科技成果转化能力、研发组织管理水平、成长性等,通过后可享受企业所得税15%的优惠税率。实践中两者并不互斥,软件企业往往同时具备申报高新技术企业的条件,可将研发费用辅助账、知识产权清单等基础材料统筹规划、一次建设多次复用。